
Makler überzeugen
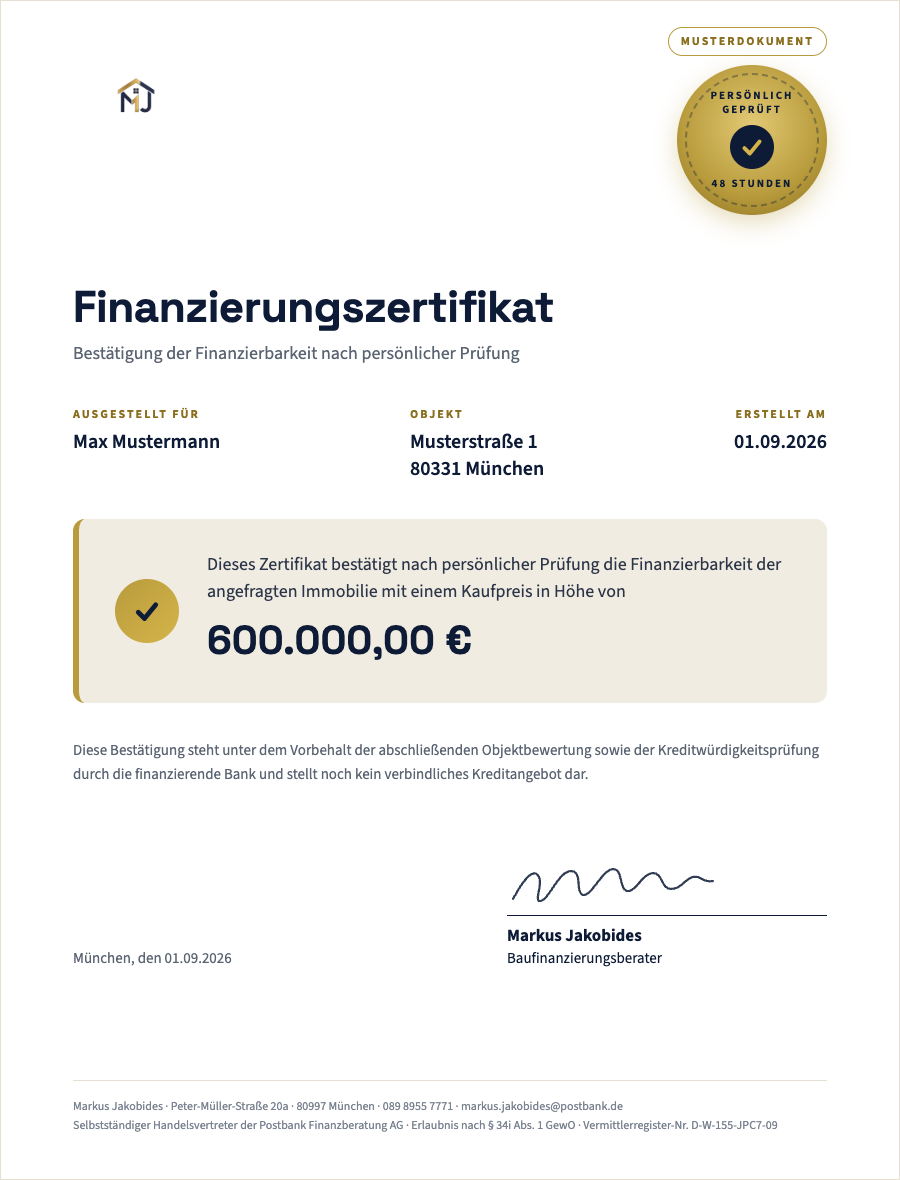
Sie zeigen auf einen Blick, dass Ihre Finanzierung geprüft ist. Mit dem Zertifikat stehen Sie oben auf der Liste, nicht auf der Warteliste.
Makler oder Verkäufer verlangt eine Finanzierungsbestätigung?
Ein Standarddokument aus dem Netz schickt jeder. Ihre Bestätigung trägt den Namen einer Bank und eine Prüfung, die hält, wenn es ernst wird. Der Makler sieht das sofort, und Sie stehen oben auf der Liste.
Oder anrufen: 089 8955 7771
7 Fragen · persönlich geprüft · Bestätigung in 24 Stunden nach Ihrer Selbstauskunft
 Persönlich geprüft
von Markus Jakobides,
Die Finanzierungsbestätigung, auch Finanzierungsnachweis genannt und bei mir Finanzierungszertifikat, bestätigt schriftlich, dass Ihre Finanzierung nach meiner Prüfung machbar ist: für eine konkrete Immobilie oder für Ihren Kaufpreisrahmen.
Damit treten Sie beim Makler als geprüfter Käufer auf und kommen schneller zur Besichtigung. Kostenlos, unverbindlich und in 24 Stunden bei Ihnen. Es ist keine verbindliche Kreditzusage, aber eine belastbare Einschätzung. Weil ich sie persönlich erstelle, unterscheidet sie sich in drei Punkten von einem Zertifikat aus dem Netz.
Ihr Zertifikat trägt den Namen einer Bank
Ich stelle es für die Bank aus, die Ihre Finanzierung übernehmen würde, nicht als neutrales Portal-PDF. Der Makler sieht den Unterschied sofort.
Ich prüfe im Detail, damit später nichts platzt
Ich prüfe nicht nur, ob die Bank mitgeht, sondern auch, ob die Rate dauerhaft zu Ihnen passt. Deshalb hält Ihr Zertifikat auch dann noch, wenn es ernst wird.
Auf Wunsch spreche ich selbst mit Ihrem Makler
Ich schicke ihm Ihr Zertifikat direkt. Sie leiten dann kein PDF weiter, sondern haben jemanden, der für Ihre Finanzierung spricht.
Ein Beispiel, warum die Detailprüfung zählt
Läuft Ihr Darlehen bis in die Rente, schaut die Bank auf Ihre Renteneinkünfte. Fallen die niedriger aus, verlangt sie eine höhere Rate. Aus geplanten 2.000 € können so 3.000 € werden. Ein Zertifikat aus dem Netz sagt Ihnen das nicht, weil es diese Prüfung gar nicht macht. Ich sage es Ihnen vorher.
Von der Anfrage zum Zertifikat. Unterlagen brauchen Sie für die Anfrage noch keine.
Sie beantworten 7 kurze Fragen zu Immobilie, Finanzierung und Einkommen, dann Ihre Kontaktdaten. Grobe Werte reichen.
Direkt danach bekommen Sie den Link zu Ihrer Selbstauskunft. Ein paar Minuten, und die Grundlage für Ihr Zertifikat steht.
Sobald Ihre Angaben vorliegen, melde ich mich. Kein Callcenter, kein Algorithmus, sondern ich.
Sie erhalten Ihr Finanzierungszertifikat als PDF. Damit gehen Sie in die Besichtigung.
Kostenlos und unverbindlich
Mit geprüfter Finanzierung verhandeln Sie auf Augenhöhe mit Makler und Verkäufer.
Sie zeigen auf einen Blick, dass Ihre Finanzierung geprüft ist. Mit dem Zertifikat stehen Sie oben auf der Liste, nicht auf der Warteliste.
Verkäufer wollen keinen geplatzten Kauf. Ihr Zertifikat zeigt: Die Finanzierung ist persönlich geprüft, nicht nur automatisch berechnet. Das gibt Ihnen Gewicht in der Verhandlung.
Sie kennen Ihren Rahmen und sagen zu, wenn die passende Immobilie kommt. Mit Zertifikat geben Sie Ihr Gebot ab, während andere noch einen Banktermin suchen.
Ein Automat prüft, was Sie eintippen. Ich prüfe, was dahintersteht.
| Ihre Frage | Online-Automat | Persönlich geprüft (bei mir) |
|---|---|---|
| Nimmt der Makler es ernst? | Ein Standarddokument, wie es jeder schickt | Auf Ihrem steht eine Bank, kein Portal |
| Kann ich mir die Rate leisten? | Bleibt offen, gerechnet wird nur die Machbarkeit | Das kläre ich, bevor Sie bieten |
| Was, wenn der Kredit in die Rente läuft? | Wird nicht geprüft | Ich rechne durch, was ab Rentenbeginn auf Sie zukommt |
| Wer spricht mit dem Makler? | Sie selbst | Auf Wunsch ich, mit Ihrem Zertifikat im Anhang |
| Passt die Bank zu mir? | Die eine, die dahintersteht | Ich wähle sie aus über 400 Partnern |
| Und wenn ich selbstständig bin? | Oft ein Ausschlusskriterium | Willkommen, das ist mein Alltag |
Nimmt der Makler es ernst?
Online-Automat
Ein Standarddokument, wie es jeder schickt
Persönlich geprüft (bei mir)
Auf Ihrem steht eine Bank, kein Portal
Kann ich mir die Rate leisten?
Online-Automat
Bleibt offen, gerechnet wird nur die Machbarkeit
Persönlich geprüft (bei mir)
Das kläre ich, bevor Sie bieten
Was, wenn der Kredit in die Rente läuft?
Online-Automat
Wird nicht geprüft
Persönlich geprüft (bei mir)
Ich rechne durch, was ab Rentenbeginn auf Sie zukommt
Wer spricht mit dem Makler?
Online-Automat
Sie selbst
Persönlich geprüft (bei mir)
Auf Wunsch ich, mit Ihrem Zertifikat im Anhang
Passt die Bank zu mir?
Online-Automat
Die eine, die dahintersteht
Persönlich geprüft (bei mir)
Ich wähle sie aus über 400 Partnern
Und wenn ich selbstständig bin?
Online-Automat
Oft ein Ausschlusskriterium
Persönlich geprüft (bei mir)
Willkommen, das ist mein Alltag
59 Bewertungen, 5,0 Sterne auf WhoFinance · 10+ Jahre München · Handelsvertreter der Postbank Finanzberatung AG

Baufinanzierungsberater
Seit 2008 im Bankwesen, seit 2012 spezialisiert auf Baufinanzierung, seit 2018 als Vertriebsleiter, seit über zehn Jahren in München. Als selbstständiger Handelsvertreter greife ich auf über 400 Finanzierungspartner zurück und wähle die Bank, die zu Ihnen passt. Ich baue seit rund zehn Jahren ein eigenes Immobilienportfolio auf und kenne den Kauf aus Käufersicht. Termine gibt es bei mir auch abends, häufig nach 20 Uhr.
Direkt erreichbar: 089 8955 7771
Erlaubnis nach § 34i Abs. 1 GewO (Immobiliardarlehensvermittler), Vermittlerregister-Nr. D-W-155-JPC7-09. Handelsvertreter der Postbank Finanzberatung AG.
„Herr Jakobides hat uns wunderbar und leicht verständlich durch das Thema Neubaufinanzierung begleitet – hat alles super funktioniert. Vielen Dank nochmal dafür!“
David H.
WhoFinance · November 2024
„Unabhängige und auf uns zugeschnittene Empfehlung von Finanzierungs-Produkten. Sehr großes Vertrauensverhältnis von der ersten Stunde an.“
Cem Yalcin
WhoFinance · Dezember 2024
„Die Zeit, die sich der Berater genommen hat und die jederzeitige Erreichbarkeit – eine auf mich abgestimmte Beratung. Auf den Punkt genau.“
Andreas K.
WhoFinance · November 2024
Makler und Verkäufer sprechen selten von einer Bestätigung. Sie verlangen einen Finanzierungsnachweis, und sie meinen damit dasselbe Dokument. Der Unterschied liegt in der Blickrichtung: Für Sie ist es ein Papier, das Sie besorgen müssen. Für den Makler ist es die Antwort auf eine einzige Frage, bevor er Zeit in Sie investiert.
Der Makler sieht den Absender in dem Moment, in dem er das PDF öffnet: ein Portal, das jeder in fünf Minuten befüllt, oder eine Bank, die den Fall auch finanzieren würde. Auf Ihrem steht eine Bank.
Ein Nachweis auf Basis Ihrer Selbstauskunft belegt nur, was Sie selbst behauptet haben. Ihrer beruht auf Einkommen, Bonität und Unterlagen, die ich gesichtet habe. Deshalb hält er, wenn es zum Notartermin kommt.
Hat der Makler eine Frage zur Finanzierung, will er nicht Sie fragen. Auf Wunsch schicke ich ihm Ihren Nachweis selbst und bin sein Ansprechpartner. Sie leiten kein PDF weiter, Sie haben jemanden, der für Ihre Finanzierung spricht.
Im Münchner Bieterverfahren entscheidet der Nachweis häufig darüber, ob Sie überhaupt zur Besichtigung eingeladen werden. Wer ihn vorlegt, bevor der Makler danach fragt, steht auf der Liste vor denen, die erst noch zur Bank müssen.
Ob ein Finanzierungszertifikat oder eine verbindliche Bankzusage die richtige Wahl ist, hängt davon ab, in welcher Phase des Immobilienkaufs Sie sich befinden. Der Hauptunterschied liegt in der Rechtsverbindlichkeit: Ein Finanzierungszertifikat bestätigt die grundsätzliche Finanzierbarkeit, ohne dass sich die Bank rechtlich bindet. Eine verbindliche Bankzusage dagegen folgt erst nach vollständiger Prüfung aller Unterlagen und des konkreten Objekts und dauert je nach Bank drei bis sieben Werktage. Das Finanzierungszertifikat punktet dafür mit Geschwindigkeit: Sie erhalten es in der Regel innerhalb von 24 Stunden und können damit sofort gegenüber Maklern und Verkäufern auftreten. Für die erste Kontaktaufnahme reicht das Zertifikat aus, für die notarielle Beurkundung benötigen Sie am Ende die verbindliche Zusage Ihrer Bank.
| Finanzierungszertifikat | Verbindliche Bankzusage | |
|---|---|---|
| Rechtsverbindlichkeit | Unverbindlich | Verbindlich |
| Dauer | In der Regel 24 Stunden | 3–7 Werktage, je nach Bank |
| Prüfungstiefe | Grundsätzliche Bonität | Vollständige Unterlagen + Objekt |
| Wofür geeignet | Makler/Verkäufer überzeugen, Besichtigungstermine | Notartermin, Kaufvertrag |
| Kosten | Kostenlos | Abhängig von der Bank |
Auf der Suche nach der passenden Immobilie reicht das Finanzierungszertifikat völlig aus. Sobald Sie sich für ein konkretes Objekt entschieden haben, kümmere ich mich um die verbindliche Bankzusage – Sie müssen dafür kein zweites Mal von vorn beginnen.
Direkt bei einer Bank dauert allein die Ausstellung des Zertifikats oft 1 bis 4 Wochen – über mich erhalten Sie es in der Regel innerhalb von 24 Stunden, kostenlos und unverbindlich. Das ist möglich, weil ich auf ein Netzwerk von über 400 Bankpartnern zurückgreife und den Prozess von Anfang an effizient gestalte.
In 3 Schritten zum Finanzierungszertifikat – am besten schon vor der ersten ernsthaften Besichtigung beantragt, damit Sie sofort handlungsfähig sind, sobald die passende Immobilie auftaucht.
Sie kontaktieren mich – telefonisch, per E-Mail oder über das Formular.
Ich analysiere Ihre Situation und identifiziere die besten Bankpartner.
Sie erhalten Ihr schriftliches Finanzierungszertifikat – in 24 Stunden.
Wird ohne vollständige Prüfung Ihrer Unterlagen ausgestellt, allein auf Basis Ihrer Selbstauskunft. Online in wenigen Minuten zu bekommen. Genau deshalb wirkt sie auf erfahrene Verkäufer wenig überzeugend: Sie belegt nichts, was nicht der Käufer selbst behauptet hat.
Beruht auf geprüftem Einkommen, Bonitätsabfrage und vollständig gesichteten Unterlagen. Sie kostet Aufwand und ist genau deshalb das stärkere Signal. In einem Bieterverfahren in München kann sie der Unterschied sein, der Ihnen den Zuschlag bringt. Das ist die Bestätigung, die Sie von mir bekommen.
Eines gilt aber für beide: Auch eine harte Bestätigung ist noch keine verbindliche Darlehenszusage. Bis zum Vertragsabschluss kann eine Bank die Finanzierung noch ablehnen, etwa wenn ihr Gutachten den Beleihungswert unter dem Kaufpreis ansetzt oder sich Ihre Einkommenssituation wesentlich verändert. Wie die verbindliche Zusage davon abweicht, steht im Ratgeber zur Finanzierungszusage.
Die harte Bestätigung, in 2 Minuten beantragt
7 Fragen, persönlich geprüft, in 24 Stunden bei Ihnen. Kostenlos und unverbindlich.
Ihr Finanzierungszertifikat bestätigt Ihren Namen und den Betrag, den Sie laut erster Einschätzung finanzieren können – ausdrücklich als unverbindliche Aussage, nicht als Kreditzusage. In der Regel ist es bis zu sechs Monate gültig – je frischer, desto überzeugender wirkt es gegenüber Maklern und Verkäufern. Sobald Sie eine konkrete Immobilie gefunden haben, prüft die Bank Ihre Situation im Rahmen der verbindlichen Zusage ohnehin erneut und objektbezogen.
Ja, auch als Selbstständiger erhalten Sie bei mir ein Finanzierungszertifikat – unabhängig davon, ob Ihr Einkommen bei klassischen Filialbanken auf Ablehnung stößt. Ich arbeite mit einem Netzwerk von über 400 Bankpartnern, darunter mehrere mit Erfahrung bei schwankenden oder komplexen Einkommensverhältnissen. Entscheidend ist bei Selbstständigen meist der Durchschnitt der letzten zwei bis drei Geschäftsjahre statt eines einzelnen Gehaltsnachweises. Dadurch lässt sich auch bei unregelmäßigem Einkommen häufig eine solide Finanzierungsbasis nachweisen.
Für Ihr Finanzierungszertifikat benötigen Sie zunächst keine vollständigen Unterlagen – die späteren Nachweise unterscheiden sich, je nachdem, ob Sie angestellt oder selbstständig sind. Angestellte weisen ihr Einkommen in der Regel über die letzten Gehaltsabrechnungen und den Steuerbescheid nach. Selbstständige benötigen zusätzlich aktuelle betriebswirtschaftliche Auswertungen und die Steuerbescheide der vergangenen zwei Jahre. Beim Erstgespräch sage ich Ihnen genau, welche Dokumente in Ihrem Fall relevant sind.
Für die spätere verbindliche Zusage der Bank kommen zusätzlich hinzu – hier wird auch der Eigenkapitalnachweis belegpflichtig:
Beim Erstgespräch brauchen Sie noch nichts. Ich sage Ihnen genau, was ich brauche.
Nein. Es bestätigt, dass Ihre Finanzierung nach meiner Prüfung machbar ist. Die verbindliche Zusage der Bank folgt nach vollständiger Unterlagenprüfung, je nach Bank in 3 bis 7 Werktagen. Die unverbindliche Prüfung hat keine Schufa-Auswirkung.
Nichts. Zertifikat und Beratung sind für Sie kostenlos. Meine Vergütung übernimmt die finanzierende Bank.
Nach dem Check bekommen Sie sofort den Link zu Ihrer Selbstauskunft. Sobald Ihre Angaben vorliegen, melde ich mich, an Werktagen meist noch am selben Tag. Ihr Finanzierungszertifikat erhalten Sie dann in der Regel innerhalb von 24 Stunden als PDF.
In der Regel ist es bis zu sechs Monate gültig. Je aktueller das Zertifikat, desto überzeugender wirkt es bei Makler und Verkäufer. Ändert sich Ihre Situation oder der Kaufpreis, prüfe ich neu.
Ja. Selbstständige und Freiberufler sind bei mir richtig. Für das Zertifikat reichen grobe Angaben zum Einkommen. Für die spätere Zusage brauche ich unter anderem die aktuelle BWA und die Steuerbescheide der letzten zwei Jahre.
Nichts. Das Finanzierungszertifikat ist kostenlos und unverbindlich. Finden Sie eine andere Immobilie, prüfe ich Ihre Situation erneut. Ohne konkrete Immobilie stelle ich das Zertifikat auf Ihren Kaufpreisrahmen aus, damit Sie beim nächsten Objekt sofort handlungsfähig sind. Sie beginnen nicht von vorn.
Sie starten den Check: 7 kurze Fragen zu Immobilie, Finanzierung und Einkommen, dann Ihre Kontaktdaten, insgesamt rund 2 Minuten. Danach bekommen Sie den Link zu Ihrer Selbstauskunft. Sobald die vorliegt, prüfe ich persönlich und Sie erhalten Ihr Finanzierungszertifikat innerhalb von 24 Stunden als PDF.
Rechtlich ja, aber es ist nicht empfehlenswert. Ohne verbindliche Bankzusage tragen Sie das Risiko, dass die Finanzierung scheitert – nach dem Notar sind Sie jedoch vertraglich gebunden, und der Verkäufer kann auf Erfüllung bestehen oder eine Nichtabnahmeentschädigung verlangen. Absichern lässt sich das über einen Finanzierungsvorbehalt im Kaufvertrag.
Das ist kein Problem – das Finanzierungszertifikat ist für Sie kostenlos und unverbindlich. Sprechen Sie mich einfach an, sobald Sie eine neue Immobilie gefunden haben, dann prüfe ich Ihre Situation erneut.
In 2 Minuten angefragt. Nach Ihrer Selbstauskunft in 24 Stunden bei Ihnen. Kostenlos und unverbindlich.
Baufinanzierungsberater & Vertriebsleiter
Baufinanzierungsberater in München und selbstständiger Handelsvertreter der Postbank Finanzberatung AG mit Zugriff auf über 400 Finanzierungspartner. Seit 2008 im Bankwesen, seit 2012 auf Immobilienfinanzierung spezialisiert. Baut seit rund zehn Jahren ein eigenes Immobilienportfolio auf und kennt die Finanzierung damit auch aus Kundensicht. Lebt mit Familie in München.
2 Minuten · kostenlos
Jetzt anfragen