Anschlussfinanzierung München
Anschlussfinanzierung in München: rechtzeitig planen, Zinsen sichern
Prolongation, Umschuldung oder Forward-Darlehen: Ich vergleiche Ihre Wege über mehr als 400 Finanzierungspartner und sage Ihnen, welcher zu Ihrem Zinsbindungsende passt.
Was ist eine Anschlussfinanzierung und wann brauchen Sie sie?
Eine Anschlussfinanzierung ist das Darlehen, mit dem Sie die Restschuld Ihrer Baufinanzierung nach Ablauf der Zinsbindung weiterfinanzieren. Die Zinsbindung läuft meist zehn bis fünfzehn Jahre, die vollständige Tilgung dauert oft 25 bis 35 Jahre. Wenn der Zinssatz ausläuft, ist der Kredit deshalb noch nicht abbezahlt. Das betrifft in München fast jeden Eigentümer, der zwischen 2012 und 2018 finanziert hat.
Für jedes Gespräch brauchen Sie vier Angaben aus Ihrem Darlehensvertrag und Tilgungsplan:
- Enddatum der Sollzinsbindung, der Stichtag, an dem Ihr Zinssatz ausläuft.
- Restschuld zu diesem Stichtag, sie steht am Ende des Tilgungsplans.
- Aktueller Sollzins und Tilgungssatz als Vergleichsbasis.
- Sondertilgungsrechte, die bis zum Stichtag noch offen sind.
Die Anschlussfinanzierung ist einfacher als die Erstfinanzierung: Die Immobilie gehört Ihnen, die Grundschuld ist eingetragen und die Restschuld durch Jahre der Tilgung gesunken. Der eigentliche Aufwand liegt im Vergleich. Ihre Bank muss Sie spätestens drei Monate vor Ende der Sollzinsbindung informieren, ob sie verlängern will. Für einen sauberen Marktvergleich mit Bankwechsel ist das zu spät.
Welche Arten der Anschlussfinanzierung gibt es?
Drei Wege tragen fast jede Anschlussfinanzierung: die Prolongation bei Ihrer bisherigen Bank, die Umschuldung zu einem neuen Darlehensgeber und das Forward-Darlehen zur Zinssicherung im Voraus. Welcher passt, hängt von der Zeit bis zum Zinsbindungsende ab und davon, wie weit das Angebot Ihrer Bank vom Markt abweicht.
| Merkmal | Prolongation | Umschuldung | Forward-Darlehen |
|---|---|---|---|
| Vertragspartner | bisherige Bank | neue Bank Ihrer Wahl | bisherige oder neue Bank |
| Wettbewerb um Ihr Darlehen | ein Angebot | mehrere Angebote | mehrere Angebote |
| Prüfung | in der Regel keine neue Vollprüfung | Identität, Bonität und Immobilie neu | bei einer neuen Bank wie bei der Umschuldung |
| Grundbuch | bleibt unverändert | Grundschuld wird abgetreten | beim Wechsel: Abtretung |
| Einmalkosten bei 400.000 Euro | 0 Euro | rund 480 bis 2.140 Euro | bei einer neuen Bank wie Umschuldung, dazu Zinsaufschlag je Wartemonat |
| Passt, wenn | Zeit knapp, Angebot marktgerecht | Bank liegt über dem Markt | 13 bis 60 Monate bis zum Zinsbindungsende |
Prolongation heißt Verlängerung: Sie unterschreiben das Angebot Ihrer Bank, das Darlehen läuft mit neuem Zins weiter. Bequem, aber ohne Wettbewerb. Ihre Bank kennt Ihre Loyalität, und ein Aufschlag von wenigen Zehntel Prozentpunkten kostet bei einer sechsstelligen Restschuld über zehn Jahre einen vierstelligen Betrag. Prüfen Sie das Angebot deshalb immer gegen mindestens ein Vergleichsangebot.
Umschuldung heißt Bankwechsel: Eine neue Bank löst die Restschuld ab, die Grundschuld wird an sie abgetreten. Getilgte Restschuld und gestiegene Immobilienwerte bringen Sie dabei oft in eine bessere Zinsklasse.
Forward-Darlehen sichern heutige Konditionen für einen späteren Auszahlungstermin, laut BaFin bis zu fünf Jahre im Voraus. Für jeden Wartemonat fällt ein Zinsaufschlag an, und Sie müssen das Darlehen auch abnehmen, wenn die Zinsen bis dahin fallen. Aufschlag, Vorlaufzeit und Rechenweg erklärt der Ratgeber Forward-Darlehen für die Anschlussfinanzierung.
Zwei Sonderfälle: Ein zuteilungsreifer Bausparvertrag deckt bei Münchner Restschulden meist nur einen Teilbetrag ab. Eine variable Verzinsung ist eine Übergangslösung, etwa wenn Sie bald verkaufen, keine Dauerlösung.
Welche Variante passt zu Ihrer Situation?
Die Antwort hängt an drei Größen: der Zeit bis zum Zinsbindungsende, der Höhe Ihrer Restschuld und dem Abstand zwischen dem Angebot Ihrer Bank und dem besten Marktangebot. Vier Fragen führen zu einer Empfehlung:
- Liegt der vollständige Empfang Ihres Darlehens mehr als zehn Jahre zurück? Dann können Sie mit sechs Monaten Frist kündigen und den Ablösetermin selbst bestimmen (Endpunkt D).
- Bleiben 13 bis 60 Monate bis zum Zinsbindungsende? Dann geht es um die Zinssicherung per Forward-Darlehen (C). Bei mehr als 60 Monaten gibt es noch kein Angebot.
- Liegt die Restschuld unter etwa 50.000 Euro? Dann wiegen die Wechselkosten den Zinsvorteil meist auf, und die Prolongation gewinnt (A).
- Wie weit liegt das beste Marktangebot unter dem Ihrer Bank? Unter 0,1 Prozentpunkten bleibt es bei der Prolongation (A), über 0,2 Prozentpunkten trägt der Vorteil die Wechselkosten mehrfach (B, Umschuldung). Dazwischen entscheidet der Break-even aus Wechselkosten und Zinsdifferenz.
| Endpunkt | Empfehlung | Ihr nächster Schritt |
|---|---|---|
| A | Prolongation | Verlängerungsangebot gegen zwei Marktangebote prüfen, dann unterschreiben |
| B | Umschuldung | Unterlagen zusammenstellen, Ablösetermin auf das Zinsbindungsende legen |
| C | Forward-Darlehen | Aufschlag pro Wartemonat gegen Ihr Sicherheitsbedürfnis rechnen |
| D | Ablösung vor Ablauf | Kündigung mit sechs Monaten Frist vorbereiten, Anschluss parallel aufsetzen |
Ein Rechenbeispiel zeigt die Größenordnung: Bei 400.000 Euro Restschuld und einem Fremdangebot, das 0,3 Prozentpunkte unter dem Verlängerungsangebot liegt, sparen Sie im ersten Jahr rund 1.200 Euro und über zehn Jahre rund 9.000 Euro. Nach Abzug der Wechselkosten bleiben rund 6.900 bis 8.500 Euro Vorteil. Das ist eine Modellrechnung mit gerundeten Werten, keine Zinszusage.
Hat sich Ihre Einkommenssituation seit dem ersten Vertrag verschlechtert, spricht das ebenfalls für die Prolongation: Ihre Bank verzichtet in der Regel auf eine erneute Vollprüfung, eine neue Bank prüft Sie wie einen Neukunden.
Sonderkündigungsrecht und Vorfälligkeitsentschädigung: wann Sie früher wechseln können
Zehn Jahre nach vollständiger Auszahlung Ihres Darlehens dürfen Sie den Vertrag nach § 489 Abs. 1 Nr. 2 BGB mit einer Frist von sechs Monaten kündigen, ohne Vorfälligkeitsentschädigung und unabhängig davon, wie lange die Zinsbindung noch läuft. Maßgeblich ist das Datum der Vollauszahlung, nicht der Vertragsabschluss. Wer 2013 mit fünfzehnjähriger Bindung finanziert hat, kann also seit 2023 wechseln. Nach einer Prolongation beginnt die Zehnjahresfrist von Neuem.
Eine Vorfälligkeitsentschädigung fällt nur an, wenn Sie vor Ablauf der Zinsbindung ablösen und kein gesetzliches Kündigungsrecht greift. Zum regulären Ende der Zinsbindung entsteht sie nicht, der Standardfall der Anschlussfinanzierung ist damit frei davon. Die Obergrenzen aus § 502 BGB gelten nur für Allgemein-Verbraucherdarlehen; bei Immobiliardarlehen rechnet die Bank den Schaden konkret. Ob sich eine vorzeitige Ablösung trotzdem lohnt, ist eine Rechenaufgabe: Zinsersparnis über die Restlaufzeit gegen die geforderte Entschädigung.
Wann sollten Sie sich um die Anschlussfinanzierung kümmern?
Der richtige Startpunkt liegt zwölf Monate vor Ablauf Ihrer Zinsbindung. Wer sich die Zinssicherung offenhalten will, plant schon 66 Monate vorher: Das Forward-Fenster öffnet sich bei 60 Monaten, Vorbereitung und Abschluss brauchen rund ein halbes Jahr.
| Zeitpunkt | Was ansteht | Ergebnis |
|---|---|---|
| 66 Monate vorher | Zinsbindungsende festhalten, Forward-Fenster im Blick behalten | Termin steht im Kalender |
| 12 Monate vorher | Restschuld zum Ablösetermin klären, Unterlagen sammeln | Sie kennen Ihre Zahlen |
| 6 Monate vorher | Angebot Ihrer Bank gegen Marktangebote stellen | Konditionen liegen schriftlich nebeneinander |
| 3 Monate vorher | Unterschrift, Ablösung mit beiden Banken koordinieren | Vertrag und Ablösetermin stehen |
| Ablauftag | Ablösung und Auszahlung zum Stichtag | Neue Rate startet ohne Zinslücke |
Endet Ihre Zinsbindung am 31. Dezember 2032, liegen die Stationen im Juni 2027, am 31. Dezember 2031, am 30. Juni 2032 und am 30. September 2032. Die Planung Station für Station beschreibt der Ratgeber zum richtigen Zeitpunkt der Anschlussfinanzierung.
Steht zum Ablauf kein neuer Vertrag, geht das Darlehen in der Regel in eine variable Verzinsung über, die deutlich über dem Festzinsniveau liegt. Bei 400.000 Euro Restschuld kostet schon ein Prozentpunkt Aufschlag rund 4.000 Euro im Jahr. Endet Ihre Zinsbindung in wenigen Wochen, bleibt die Prolongation die Rückfallebene: Sie kommt ohne Grundbuchvorgang und ohne neue Vollprüfung aus. Wählen Sie unter Zeitdruck lieber eine kürzere Zinsbindung, damit Sie beim nächsten Mal in Ruhe vergleichen können.
Bringt die Neubewertung Ihrer Immobilie in München bessere Konditionen?
Bei einem Bankwechsel bewertet der neue Darlehensgeber Ihre Immobilie neu, und in München ist das meist ein Vorteil. Wer 2016 mit rund 80 Prozent Beleihungsauslauf gestartet ist, liegt heute oft unter 60 Prozent, zur einen Hälfte durch Tilgung, zur anderen durch die Wertentwicklung. Bei der Prolongation rechnet Ihre bisherige Bank in der Regel mit dem alten Beleihungswert weiter.
Die 60-Prozent-Marke bewegt den Zins, weil Hypotheken nach § 14 Pfandbriefgesetz nur bis zu den ersten 60 Prozent des Beleihungswerts zur Deckung von Pfandbriefen dienen. Dieser Teil lässt sich für die Bank am günstigsten refinanzieren. Den Beleihungswert ermittelt sie nach § 3 Beleihungswertermittlungsverordnung vorsichtig und langfristig, er liegt deshalb unter dem Marktpreis.
Modellrechnung: Kaufpreis 800.000 Euro im Jahr 2016, Darlehen 640.000 Euro (80 Prozent). Nach zehn Jahren mit 2 Prozent Anfangstilgung liegt die Restschuld bei grob 490.000 Euro, das sind rund 61 Prozent allein durch Tilgung. Unterstellt man zusätzlich einen um ein Fünftel höheren Wert, sind es rund 51 Prozent. Die Wertannahme ist eine Rechenannahme, kein Marktwert für Ihr Objekt.
Entscheidend ist Ihr Abschlussjahr: Wer bis etwa 2017 gekauft hat, liegt auch nach der Preiskorrektur ab 2023 klar über dem Kaufpreis. Wer 2021 oder 2022 nahe am Höchststand gekauft hat, sollte nicht mit Wertgewinn rechnen; hier senkt vor allem die Tilgung den Auslauf. Belegte Modernisierungen, ein aktueller Energieausweis und bei Wohnungen eine gut gefüllte Erhaltungsrücklage helfen der Bewertung. Bei Erbbaurecht, Instandhaltungsstau oder Wohnrechten im Grundbuch kann die Neubewertung dagegen nachteilig ausfallen, dann ist die Prolongation oft der ruhigere Weg.
Wie läuft die Anschlussfinanzierung Schritt für Schritt ab?
Rechnen Sie ab dem ersten Gespräch mit sechs bis zwölf Wochen bis zur Ablösung. Den größten Teil beanspruchen Unterlagenprüfung und Grundbuch. Bei einer Prolongation bleiben nur Bestandsaufnahme und Unterschrift.
| Schritt | Was geschieht | Typische Dauer |
|---|---|---|
| 1 | Bestandsaufnahme: Vertrag, Restschuld, Termine | rund 1 Woche |
| 2 | Unterlagen zusammenstellen | 1 bis 2 Wochen |
| 3 | Bankenvergleich über mehr als 400 Finanzierungspartner | 1 bis 2 Wochen |
| 4 | Zusage und Vertragsunterzeichnung | 1 bis 3 Wochen |
| 5 | Ablösung des Altdarlehens zum Stichtag | 2 bis 4 Wochen |
- Restschuldauskunft früh anfordern. Der verbindliche Betrag zum Ablösetag kommt nur von Ihrer Bank, schriftlich und mit Stichtag. Fragen Sie im selben Schreiben Höhe und Rang der Grundschuld ab; beides braucht die neue Bank für die Abtretung. Eine geplante Sondertilgung muss vor dem Stichtag gebucht sein, sonst rechnen die Banken mit dem höheren Beleihungsauslauf.
- Angebote auf gleicher Basis vergleichen. Gleiche Zinsbindung, gleiche Tilgung, gleiche bereitstellungszinsfreie Zeit. Vergleichen Sie über den Effektivzins und achten Sie auf Sondertilgung, Tilgungssatzwechsel und die Restschuld am Ende der neuen Zinsbindung.
- Widerrufsfrist einplanen. Verbraucherdarlehensverträge können Sie nach § 495 BGB innerhalb von 14 Tagen widerrufen. Die Abwicklung läuft weiter, die zwei Wochen gehören trotzdem in den Terminplan.
- Ablösetermin genau auf das Zinsbindungsende legen. Davor kann eine Vorfälligkeitsentschädigung anfallen, danach entsteht eine Zinslücke zum variablen Satz. Die neue Bank überweist direkt an die bisherige Bank.
Welche Unterlagen brauchen Sie für eine Anschlussfinanzierung?
Für eine Umschuldung brauchen Sie deutlich weniger als bei der Erstfinanzierung, der gesamte Kaufblock entfällt. Bei einer Prolongation genügt in der Regel Ihre Unterschrift.
- Darlehen und Objekt: Darlehensvertrag mit Nachträgen, Restschuldauskunft, Grundbuchauszug (nicht älter als drei Monate), Grundrisse, Wohnflächenberechnung, Energieausweis, Nachweis der Gebäudeversicherung, Belege über Modernisierungen; bei Wohnungen zusätzlich Teilungserklärung und die Protokolle der letzten beiden Eigentümerversammlungen.
- Angestellte: die letzten drei Gehaltsabrechnungen, Dezemberabrechnung des Vorjahres, aktueller Einkommensteuerbescheid, Kontoauszüge der letzten drei Monate.
- Selbstständige und Freiberufler: aktuelle BWA mit Summen- und Saldenliste, Jahresabschlüsse oder Einnahmenüberschussrechnungen und Einkommensteuerbescheide der letzten zwei bis drei Jahre.
- Bei Vermietung: Mietverträge, Aufstellung der Mieteinnahmen, Anlage V der letzten beiden Steuererklärungen.
Grundbuchauszug, Restschuldauskunft und die Unterlagen vom Steuerbüro haben eine Vorlaufzeit, die von außen kommt. Fordern Sie sie zwölf Monate vor dem Stichtag an. Welche Einkommensnachweise Banken im Einzelnen sehen wollen, steht im Ratgeber Einkommensnachweis für die Baufinanzierung.
Welche Kosten entstehen beim Bankwechsel?
Der Bankwechsel kostet Notar- und Grundbuchgebühren, und ihre Höhe hängt an einer Frage: ob die bestehende Grundschuld abgetreten oder gelöscht und neu bestellt wird. Bei 400.000 Euro Grundschuld sind das nach dem Gerichts- und Notarkostengesetz rund 476 Euro für die Abtretung und rund 2.135 Euro für Löschung und Neubestellung. Die Prolongation kostet nichts, weil kein Grundbuchvorgang anfällt.
| Zinsdifferenz | Ersparnis im ersten Jahr | Abtretung (rund 476 Euro) eingespielt nach |
|---|---|---|
| 0,10 Prozentpunkte | 400 Euro | rund 14 Monaten |
| 0,20 Prozentpunkte | 800 Euro | rund 7 Monaten |
| 0,30 Prozentpunkte | 1.200 Euro | rund 5 Monaten |
| 0,50 Prozentpunkte | 2.000 Euro | rund 3 Monaten |
Modellrechnung mit 400.000 Euro Restschuld, gerundet. Die Gebühren richten sich nach dem eingetragenen Grundschuldbetrag, nicht nach Ihrer Restschuld; deshalb rechne ich sie mit Ihrem tatsächlichen Grundbuch. Klären Sie mit der neuen Bank schriftlich, ob sie die Abtretung akzeptiert, ob Schätzkosten anfallen und ob sie sich an Notar- und Grundbuchkosten beteiligt.
Weitere Fragen rund um die Anschlussfinanzierung
- Aktuelle Zinsen: Einen einzigen Zinssatz für Anschlussfinanzierungen gibt es nicht. Ihr Satz hängt an Beleihungsauslauf, Bonität, Restschuld und Zinsbindung. Wie sich die Bauzinsen entwickeln und wo die Bundesbank-Statistik steht, zeigt der Ratgeber Bauzinsen-Entwicklung.
- Zinsbindung und Tilgung im neuen Vertrag: Legen Sie zuerst fest, wann die Immobilie schuldenfrei sein soll, und leiten Sie die Tilgung daraus ab. Welche Zinsbindung zu Ihrem Plan passt, steht im Ratgeber Zinsbindung richtig wählen.
- Selbstständige: Beim Bankwechsel wird die Bonität vollständig neu geprüft, und jede Bank bewertet schwankende Einkommen anders. Wie ich damit arbeite, lesen Sie auf der Seite Baufinanzierung für Selbstständige.
- Aufstockung für eine Sanierung: Das Zinsbindungsende ist der günstigste Zeitpunkt, Restschuld und Modernisierung in einem Vertrag zu finanzieren. Förderkredite lassen sich einbinden, zum Beispiel der KfW-Kredit 261 für die Sanierung zum Effizienzhaus.
- KfW-Tranche: KfW-Kredite werden in der Regel nicht umgeschuldet, sondern separat weitergeführt; die KfW macht über Ihre Bank ein eigenes Prolongationsangebot. Planen Sie beide Zinsbindungsenden gemeinsam. Einen Überblick über die Programme gibt der Ratgeber KfW-Förderung.
Rückmeldung innerhalb von 24 Stunden
Sie haben kein Informationsproblem, sondern ein Terminproblem. Ich melde mich persönlich innerhalb von 24 Stunden – an Werktagen meist noch am selben Tag – und vergleiche Ihre Anschlussfinanzierung über mehr als 400 Finanzierungspartner.
Das Erstgespräch dauert rund 30 Minuten und ist kostenlos und unverbindlich. Wir klären Ihre Situation, Ihre Restschuld und Ihre Termine und welcher Weg zu Ihnen passt: Verlängerung, Wechsel oder Zinssicherung im Voraus. Kein Callcenter, keine Formulare vorab, kein Druck. Wenn das Angebot Ihrer Bank passt, sage ich Ihnen das genauso deutlich.
Für eine erste Einschätzung reichen Darlehensvertrag, letzte Jahresmitteilung, Grundbuchauszug und aktuelle Einkommensnachweise. Fehlt etwas, besprechen wir, wie Sie es beschaffen.
- Termin wählen: 30-Minuten-Erstgespräch buchen
- Schriftlich anfragen: Anfrage über das Kontaktformular
- Direkt anrufen: 089 8955 7771, wenn Ihr Termin bereits drängt
Häufige Fragen zur Anschlussfinanzierung
Muss ich bei der Anschlussfinanzierung wieder zum Notar?
Bei einer Prolongation nicht: Die Grundschuld bleibt unverändert im Grundbuch, es entstehen keine Notar- und Grundbuchkosten. Beim Wechsel zu einer anderen Bank wird die bestehende Grundschuld in aller Regel abgetreten. Die Abtretungserklärung ist nach § 1154 BGB öffentlich zu beglaubigen: Der Notar bestätigt Ihre Unterschrift, er beurkundet keinen ganzen Vertrag. Oft genügt dafür ein kurzer Termin.
Wie lange dauert es, bis ich ein konkretes Angebot habe?
Ich melde mich persönlich innerhalb von 24 Stunden, an Werktagen meist noch am selben Tag. Was danach folgt, hängt an Ihren Unterlagen: Liegen Darlehensvertrag, Restschuldangabe, Grundbuchauszug und Einkommensnachweise vor, geht die Anfrage in den Markt. Die Restschuldauskunft der bisherigen Bank ist erfahrungsgemäß der Posten mit der längsten Wartezeit.
Was ändert sich bei einer vermieteten Immobilie?
Bei einer vermieteten Wohnung zählen die Schuldzinsen nach § 9 Abs. 1 Satz 3 Nr. 1 EStG zu den Werbungskosten, der Tilgungsanteil nicht. Löst das neue Darlehen genau die Restschuld des alten ab, bleiben die Zinsen dem Vermietungsobjekt zugeordnet. Einen Mehrbetrag für private Zwecke betrachtet das Finanzamt getrennt. Wie Ihr Fall steuerlich zu behandeln ist, entscheidet Ihr Steuerberater; ich kümmere mich um die Finanzierungsseite.
Wie wird bei Trennung oder Scheidung ein Miteigentümer ausgezahlt?
Das Zinsbindungsende ist der passende Moment: Der übernehmende Partner finanziert die Restschuld neu und zahlt den anderen für dessen Anteil aus, beides in einem Darlehen. Die Bank prüft nach § 505a BGB, ob eine Person die Rate allein tragen kann. Wer im alten Darlehensvertrag steht, haftet weiter, bis die Bank einer Schuldübernahme zustimmt (§ 415 BGB) oder eine neue Bank ablöst.
Was ist, wenn ich inzwischen im Ruhestand bin?
Ihr Alter ist kein Ablehnungsgrund, Ihr Einkommen ist die eigentliche Frage. Nach zehn oder fünfzehn Jahren Tilgung ist die Restschuld deutlich kleiner, das macht die Prüfung oft leichter als bei einem Neukauf. Gesetzliche Rente, Betriebsrenten, Versorgungswerke sowie Miet- und Kapitalerträge fließen ein, und die Banken bewerten sie unterschiedlich. Bei knapper Einkommenslage bleibt die Prolongation ein ernst zu nehmender Kandidat, weil sie ohne erneute Vollprüfung auskommt.
Kann ich mehrere Darlehen zu einem zusammenfassen?
Ja, sobald jedes Darlehen ablösbar ist: am Ende seiner Zinsbindung, nach einer Kündigung gemäß § 489 Abs. 1 Nr. 2 BGB oder vorzeitig gegen Vorfälligkeitsentschädigung. Laufen die Darlehen zu verschiedenen Terminen aus, warten Sie auf den spätesten Termin oder legen die Zinsbindung des ersten neuen Darlehens auf den Ablauf des zweiten. Ein Altdarlehen mit sehr niedrigem Festzins gibt man dabei nicht leichtfertig auf.
Was gilt im Erbfall, wenn die Immobilie noch finanziert ist?
Der Darlehensvertrag endet nicht mit dem Tod: Nach § 1922 BGB gehen Vermögen und Verbindlichkeiten auf die Erben über, Zinsbindung und Rate laufen weiter. Bei mehreren Erben braucht eine Prolongation oder Umschuldung die Zustimmung aller. Erbschein und Grundbuchberichtigung dauern Wochen bis Monate; starten Sie beides parallel zur Anschlussfinanzierung.
Ihre Begleitung
Ihr Ansprechpartner
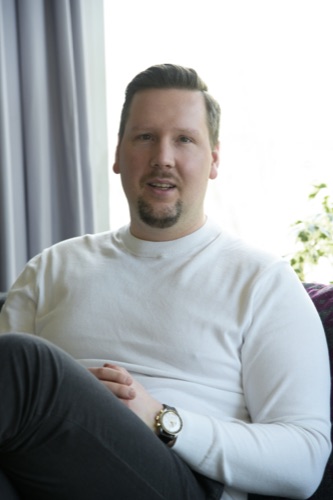
Baufinanzierungsberater & Vertriebsleiter
Baufinanzierungsberater in München und selbstständiger Handelsvertreter der Postbank Finanzberatung AG mit Zugriff auf über 400 Finanzierungspartner. Seit 2008 im Bankwesen, seit 2012 auf Immobilienfinanzierung spezialisiert. Baut seit rund zehn Jahren ein eigenes Immobilienportfolio auf und kennt die Finanzierung damit auch aus Kundensicht. Lebt mit Familie in München.
- Erlaubnis nach § 34i Abs. 1 GewO (Immobiliardarlehensvermittler)
- Vermittlerregister-Nr. D-W-155-JPC7-09
- Selbstständiger Handelsvertreter der Postbank Finanzberatung AG
- Vertriebsleiter Postbank Finanzberatung AG (seit 2018)
- Bankausbildung seit 2008, Spezialisierung Baufinanzierung seit 2012
Fachlich geprüft von Markus Jakobides, Erlaubnis nach § 34i Abs. 1 GewO (Immobiliardarlehensvermittler), Vermittlerregister-Nr. D-W-155-JPC7-09
Nächster Schritt
Ihre Zinsbindung endet an einem festen Datum
Schicken Sie mir Ihr Zinsbindungsende und Ihre Restschuld – mehr braucht es für den Anfang nicht. Ich melde mich persönlich innerhalb von 24 Stunden – an Werktagen meist noch am selben Tag.
Oder direkt anrufen: 089 8955 7771
Mit wem Sie Ihre Anschlussfinanzierung besprechen
Sie geben bei einer Anschlussfinanzierung Zahlen aus der Hand, die Ihr Zuhause betreffen. Deshalb steht hier, was sich nachprüfen lässt.